Review dự án Vinhomes Hóc Môn
Ân hạn lãi 3 năm ở Vinhomes Hóc Môn: giải mã bài toán tỷ suất 100–200% dưới góc nhìn của Hoàng
Tháng 7/2026 · 7 phút đọc · Vinhomes (HOSE: VHM)
 Review bởi Nguyễn HoàngGiám Đốc Phát Triển Dự Án · SaleReal Investment
Ân hạn lãi
3 năm đầu — 0 lãi
Năm 4 – 5
Vinhomes hỗ trợ lãi tối đa 9%/năm
Cơ chế lợi nhuận
Đòn bẩy vốn tự có × tăng giá nền
Tỷ suất kỳ vọng
100 – 200% trên vốn tự có / 3 – 5 năm
Tiền lệ
Ocean Park 1 tăng 3 – 5 lần · Smart City ~2,5 lần
Chân dung phù hợp
Nhà đầu tư có vốn an toàn, tầm nhìn 3 – 5 năm
Chào cô chú, anh chị và các bạn. Khi một chính sách bán hàng nghe 'quá đẹp', phản xạ đầu tiên của Hoàng luôn là ngồi xuống bóc tách xem tiền đến từ đâu, rủi ro nằm ở đâu. Chính sách ân hạn lãi 3 năm của Vinhomes Hóc Môn là một trường hợp như vậy — hấp dẫn thật, nhưng phải hiểu đúng mới dùng đúng.
Hoàng viết bài này không phải để 'chốt' cho nhanh, mà để cô chú anh chị nhìn rõ bản chất trước khi đặt bút. Ai hợp thì Hoàng nói hợp, ai chưa hợp thì Hoàng khuyên nên đứng ngoài — đó mới là cái tâm của người làm nghề tử tế.
Chính sách ân hạn lãi — che chắn dòng tiền 5 năm
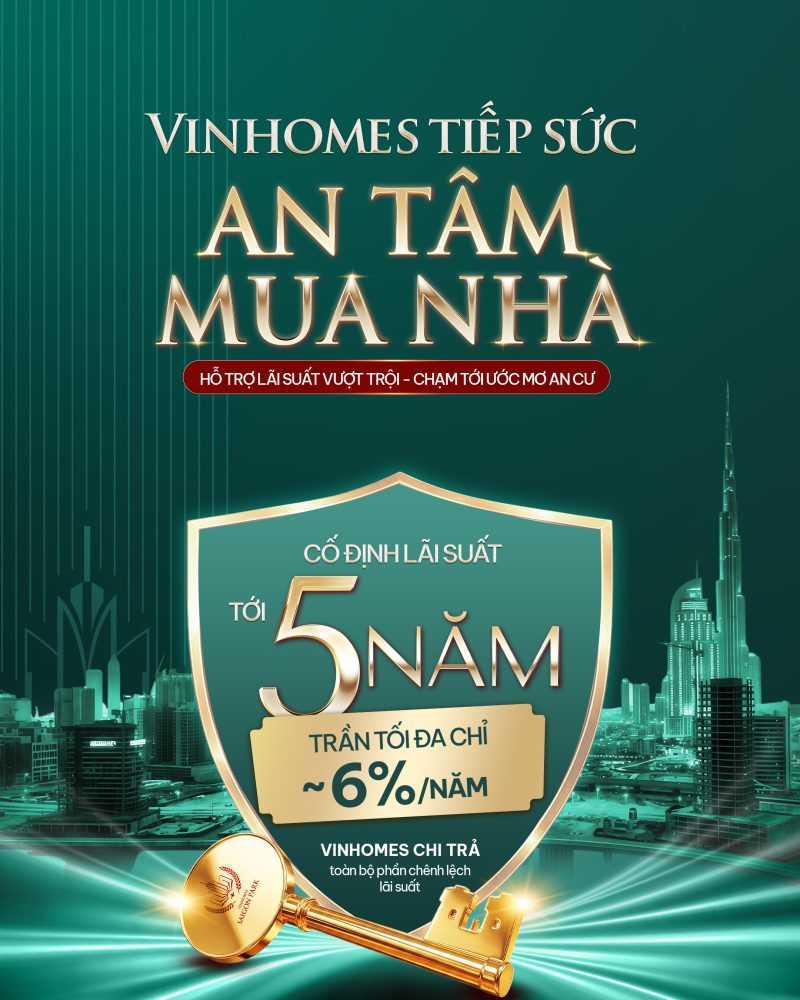
Điểm cốt lõi của chính sách là giảm áp lực dòng tiền cho người mua trong giai đoạn dự án chưa tạo ra dòng tiền khai thác. Cụ thể:
- 3 năm đầu: 0 lãi — người mua gần như không phải gánh chi phí lãi vay, áp lực dòng tiền được che chắn gần như hoàn toàn.
- Năm thứ 4 – 5: Vinhomes hỗ trợ lãi suất tối đa 9%/năm — vẫn thấp hơn mặt bằng lãi vay thương mại thông thường.
Bài toán tỷ suất 100 – 200% đến từ đâu?
Con số 100 – 200% không phải phép màu, mà là kết quả của đòn bẩy. Khi anh chị chỉ bỏ ra một phần vốn tự có nhỏ nhưng kiểm soát toàn bộ giá trị tài sản, thì mỗi phần trăm tăng giá của bất động sản đều được 'khuếch đại' trên phần vốn thực bỏ ra.
Công thức có thể hình dung đơn giản: vốn tự có (phần nhỏ) nhân với mức tăng giá nền (kỳ vọng 3 – 5 lần theo tiền lệ các đại đô thị) sẽ tạo ra tỷ suất tính trên vốn tự có ở mức 100 – 200% trong vòng 3 – 5 năm. Điều kiện tiên quyết là dòng tiền phải được che chắn đủ lâu để chờ hạ tầng tạo ra giá trị thực — và đó chính là vai trò của chính sách ân hạn lãi.
Tiền lệ — nhìn vào các đại đô thị Vinhomes đi trước
Hoàng không thích nói suông, nên hãy nhìn vào những gì đã xảy ra ở các dự án cùng 'công thức':
- Ocean Park 1: giá nền từng ghi nhận tăng khoảng 3 – 5 lần theo tiến độ hạ tầng và cư dân về ở.
- Vinhomes Smart City (dòng căn hộ): ghi nhận mức tăng khoảng 2,5 lần.
- Điểm chung: giá bật mạnh nhất khi hạ tầng kết nối hoàn thiện và mật độ cư dân đạt ngưỡng.
Ai thật sự phù hợp?
Đây là phần Hoàng muốn cô chú, anh chị đọc kỹ nhất. Chính sách tốt không có nghĩa là hợp với tất cả mọi người.
- Có vốn tự có an toàn — tuyệt đối không dồn toàn bộ tài sản hay vay nóng để vào.
- Chấp nhận đây là kênh đầu tư có rủi ro, không phải khoản gửi tiết kiệm.
- Cam kết được tầm nhìn 3 – 5 năm, không kỳ vọng 'lướt sóng' ngắn hạn.
- Hiểu rằng con số tỷ suất là phần thưởng cho người vào đúng thời điểm và đủ vốn để đi đường dài.
Góc nhìn thẳng thắn của Hoàng
Yếu tố quyết định thành bại của bài toán này là sự khớp nhịp giữa hai dòng chảy: dòng tài chính (chính sách ân hạn giúp che chắn chi phí) và dòng hạ tầng (Vành Đai 3, Metro, sân bay tạo giá trị thực). Nếu hạ tầng chậm hơn kỳ vọng, thời gian chờ sẽ dài hơn và tỷ suất sẽ mỏng lại.
Vì vậy Hoàng luôn khuyên: hãy vào với phần vốn mà nếu thị trường đi chậm 1 – 2 năm, cô chú anh chị vẫn ngủ ngon. Đầu tư đúng cách là để tài sản sinh lời trong sự thảnh thơi, chứ không phải đánh đổi bằng những đêm mất ngủ.
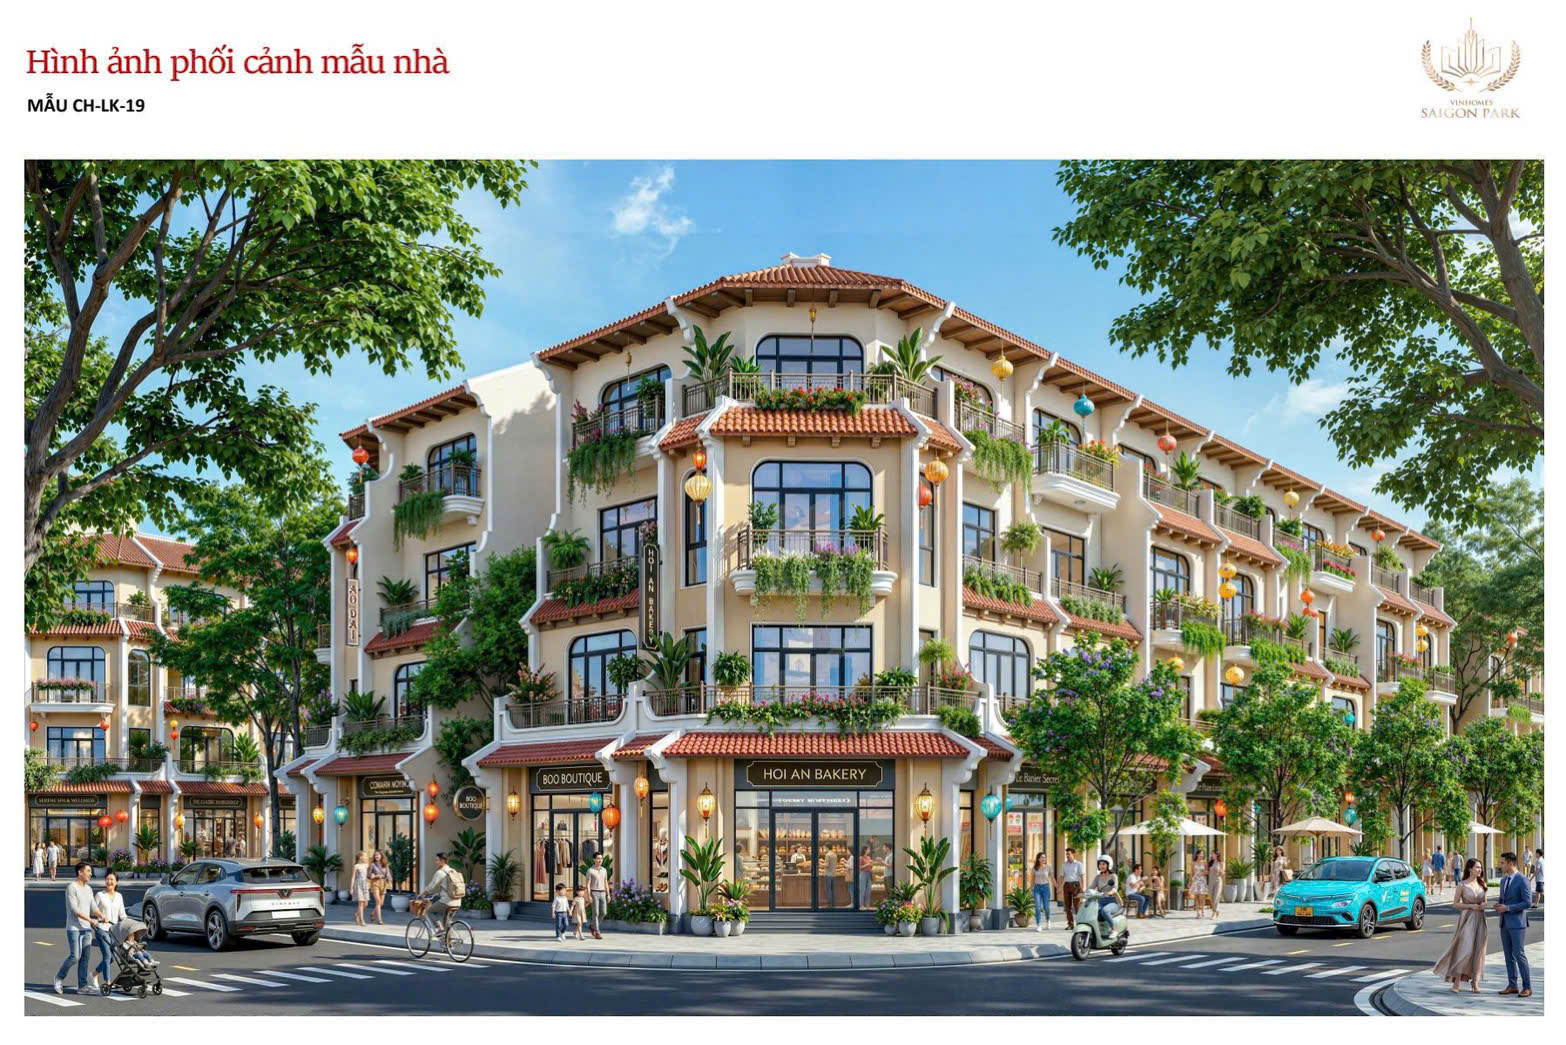
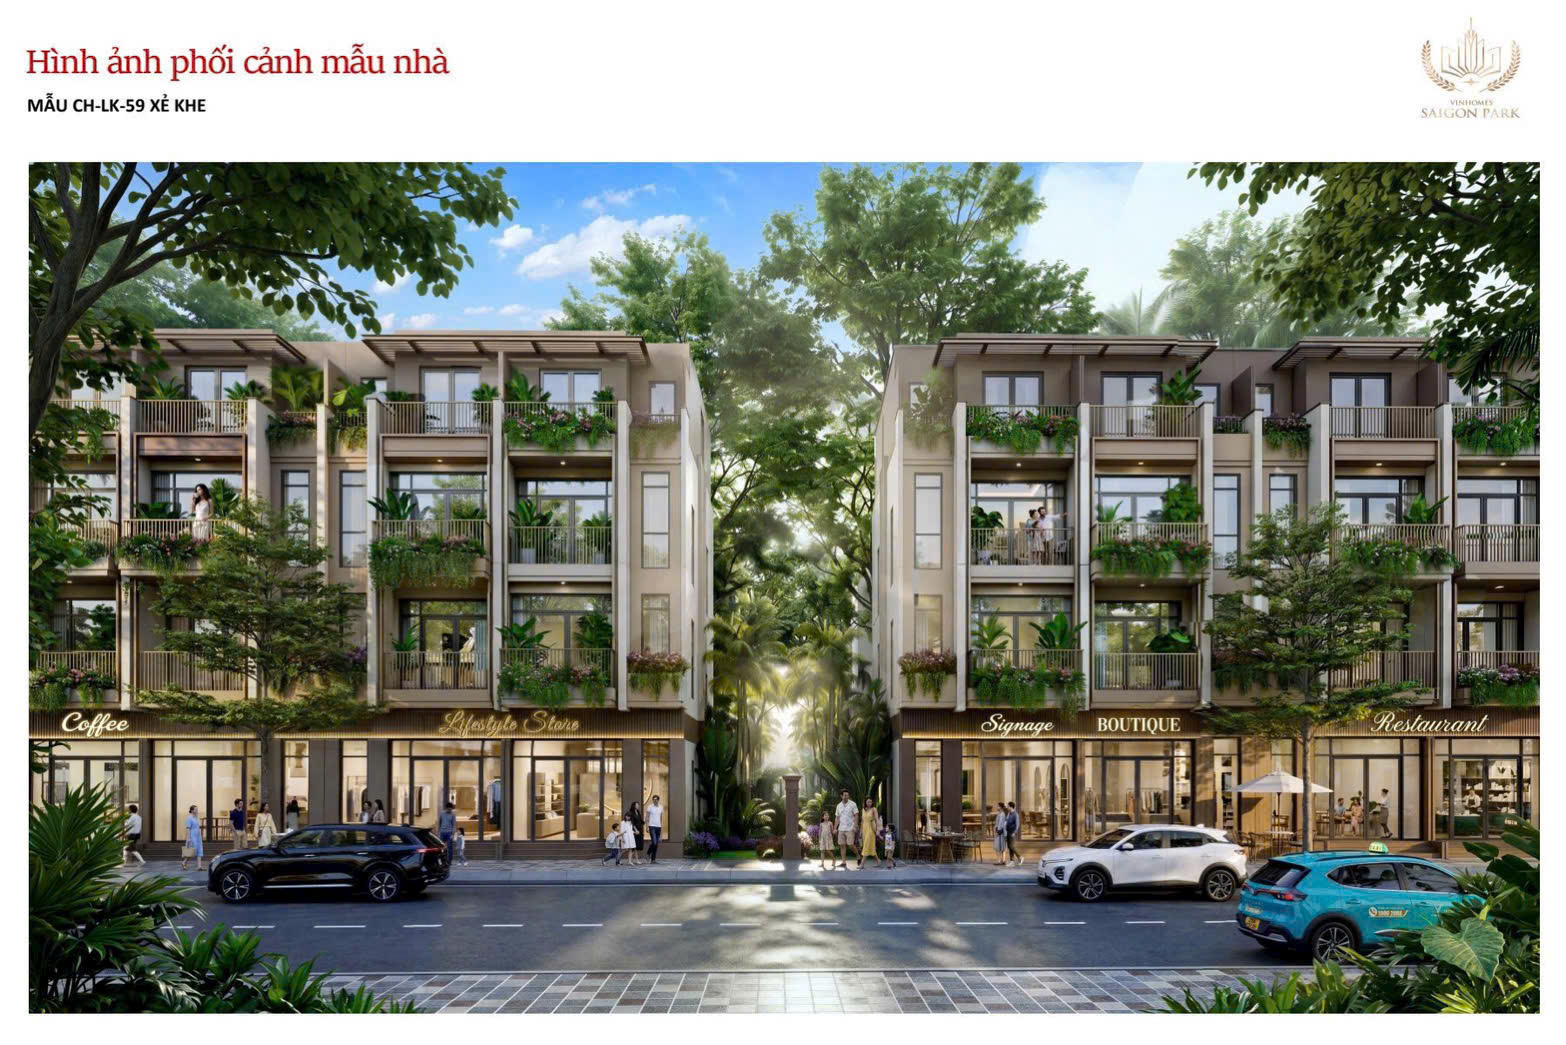
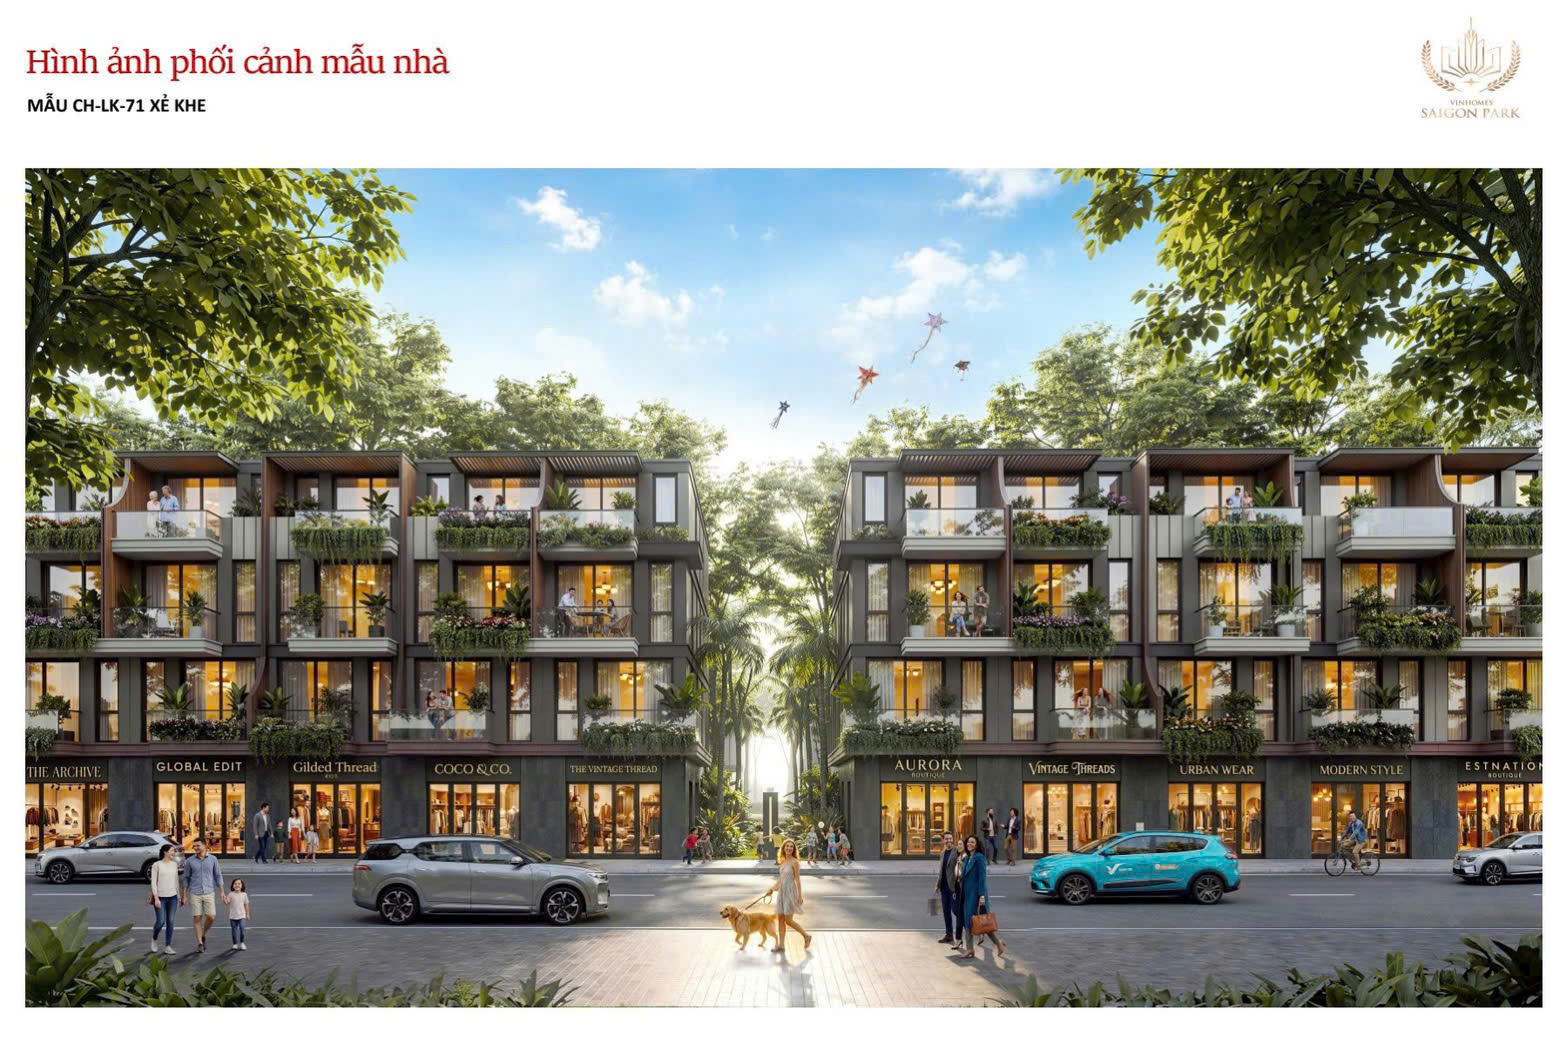
Không gian sống Vinhomes Hóc Môn
Điểm cộng
- +Chính sách ân hạn lãi 3 năm giúp che chắn dòng tiền rất mạnh trong giai đoạn đầu.
- +Đòn bẩy hợp lý có thể khuếch đại tỷ suất trên vốn tự có nếu chọn đúng thời điểm.
- +Có tiền lệ tăng giá thực tế từ các đại đô thị Vinhomes đi trước.
- +Phù hợp với chiến lược tích sản trung – dài hạn đi cùng chu kỳ hạ tầng.
Cần cân nhắc
- -Tỷ suất 100 – 200% là kịch bản kỳ vọng, không phải cam kết lợi nhuận.
- -Phụ thuộc mạnh vào tiến độ hạ tầng — nếu chậm, thời gian chờ kéo dài.
- -Sau năm thứ 5, người mua bắt đầu chịu chi phí lãi theo thị trường, cần chuẩn bị dòng tiền.
- -Không phù hợp với người dùng đòn bẩy quá cao hoặc cần thanh khoản ngắn hạn.
Nguyễn HoàngLời nhắn của Hoàng
Với người có vốn an toàn và tầm nhìn 3 – 5 năm, chính sách ân hạn lãi của Vinhomes Hóc Môn là một 'điểm rơi' đáng cân nhắc — nó cho anh chị thời gian để hạ tầng làm phần việc của nó.
Nhưng xin nhắc lại: con số tỷ suất là phần thưởng cho sự chuẩn bị kỹ, không phải lời hứa. Trước khi xuống tiền, hãy để Hoàng cùng anh chị chạy lại bài toán dòng tiền theo đúng khả năng tài chính của gia đình mình.
Nội dung chính sách và các con số tỷ suất được Hoàng biên tập lại từ nguồn công khai (ongnguoinhat.vn) và phân tích thị trường, chỉ mang tính tham khảo — không phải cam kết lợi nhuận. Bất động sản là kênh đầu tư có rủi ro; vui lòng cân nhắc kỹ và xác nhận chính sách chính thức tại thời điểm giao dịch.
Muốn Hoàng phân tích bảng hàng theo dòng vốn của gia đình mình?
Mỗi gia đình một khẩu vị và một khả năng tài chính khác nhau. Cứ gọi cho Hoàng, mình ngồi lại chạy bài toán cụ thể — trung thực, không vội vàng.